以受讓應收賬款的方式提供貿易融資,是當前供應鏈金融體系中應用最廣泛、法律基礎最扎實的業務模式之一。其實質是融資方(保理商或銀行)通過購買企業因真實貿易產生的應收賬款,向企業提供資金融通,同時承擔或管理相應的信用風險與收款義務。該模式在上游供應商與下游采購方之間架起資金橋梁,有效緩解了中小企業因賬期錯配產生的流動性壓力。
一、法律定性:保理合同下的債權轉讓
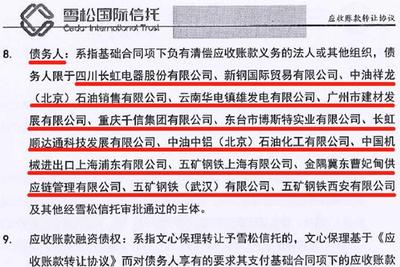
根據《中華人民共和國民法典》第七百六十一條,保理合同是應收賬款債權人將現有的或者將有的應收賬款轉讓給保理人,保理人提供資金融通、賬戶管理、應收賬款催收、壞賬擔保等至少一項服務的合同。以受讓應收賬款方式提供貿易融資,在法律上通常構成“有追索權保理”或“無追索權保理”——前者保理商保留對融資人的追索權,后者則買斷應收賬款并承擔買方信用風險。無論何種形式,其核心法律動作均為應收賬款的債權轉讓,因而須遵循債權轉讓的一般規則,包括通知債務人、不得從權利與主權利分離轉讓等要求。
二、業務模式與交易結構
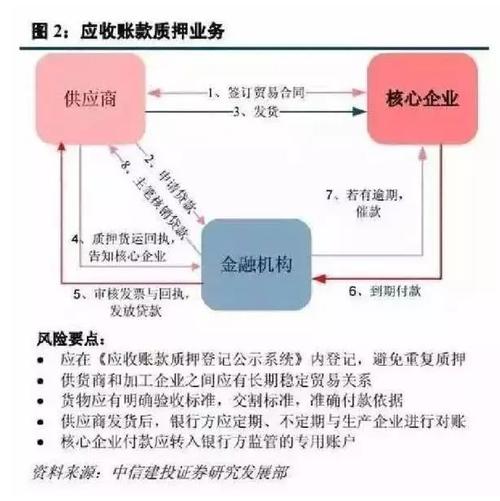
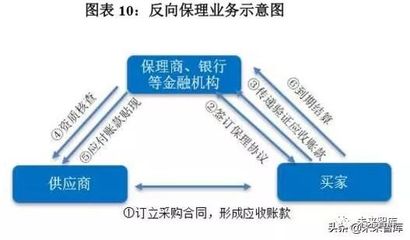
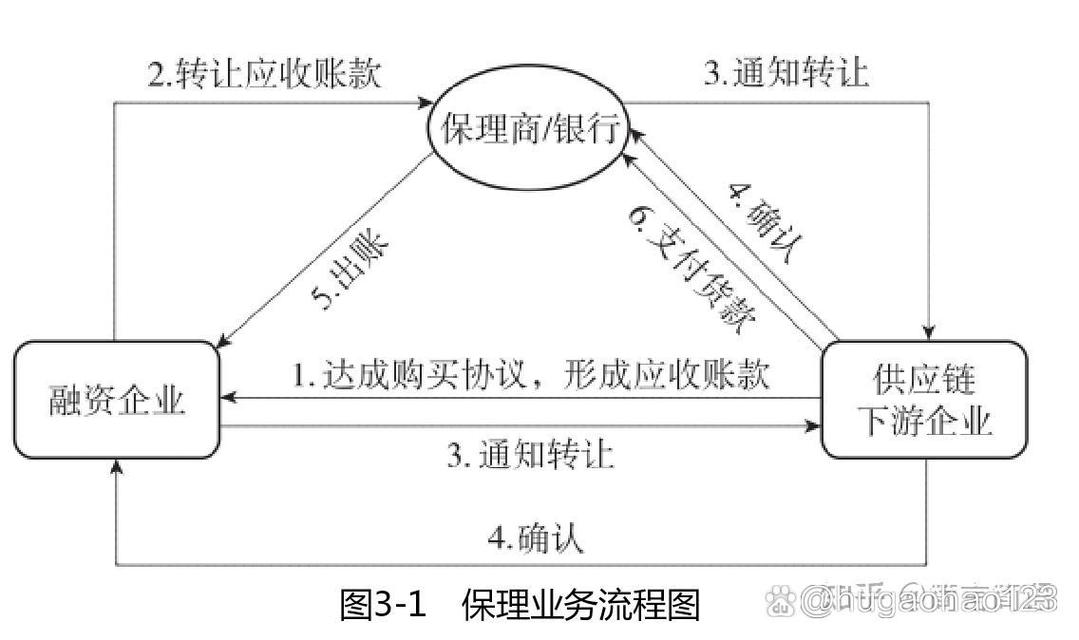
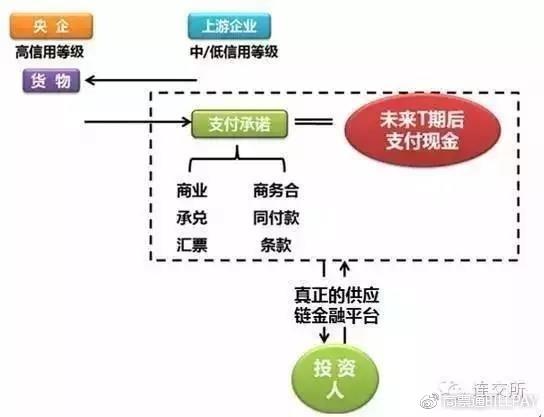
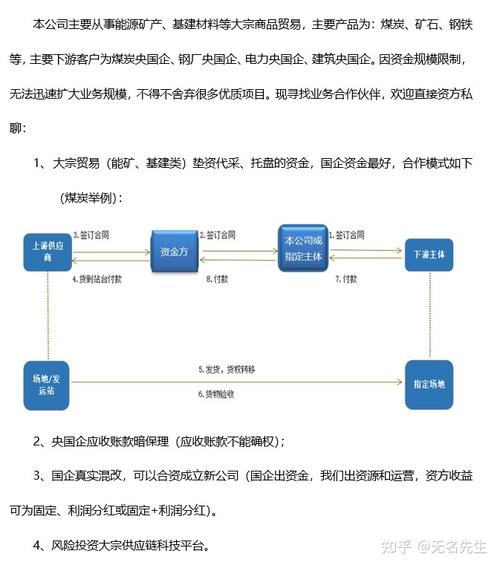
典型的結構中,賣方(融資申請人)將其對買方享有的應收賬款轉讓給保理商,保理商依據應收賬款金額、賬期和買方資信,按一定比例(通常為70%-90%)向賣方支付融資款。應收賬款到期后,若買方按期付款,保理商收款后與賣方清算;若買方逾期或拒付,則視保理類型決定是否向賣方追索。為控制風險,保理商往往要求賣方提供買方確認的《應收賬款轉讓確認函》,并在中國人民銀行征信中心動產融資統一登記公示系統辦理應收賬款轉讓登記。近期市場實踐中,電子債權憑證(如“云信”“中企云鏈”等)的流轉也大量運用了應收賬款轉讓邏輯,本質是將應收賬款標準化為可拆分、可流轉的電子憑證。
三、主要風險與合規要點
盡管法律基礎清晰,該業務在實踐中仍面臨數個風險節點。其一,貿易背景真實性問題。虛假交易、虛開增值稅發票或重復融資是最大隱患,保理商需核驗合同、發票、物流單據與歷史交易流水。其二,債權轉讓通知的效力。未盡通知義務雖然不影響轉讓本身效力,但可能導致對債務人不發生效力,影響到期收款。其三,應收賬款重復轉讓風險。若無登記公示,同一筆賬款可能被轉讓給多個保理商。其四,合規要點還應關注《商業銀行保理業務管理辦法》《關于加強商業保理企業監督管理的通知》等監管規則對業務集中度、杠桿倍數和準備金的要求。
四、實踐價值與發展趨勢
對于擁有穩定下游客戶的供應商而言,該方式無需等待房產抵押或主體授信即可獲得資金,是“主體信用”向“交易信用”轉換的典型體現。對于保理商而言,大宗、高頻、可核驗的應收賬款構成了可證券化的優質資產。當前監管導向鼓勵供應鏈金融在真實交易場景中規范發展,同時壓降“空轉套利”式的虛假保理。隨著動產和權利擔保統一登記制度的完善、電子債權憑證的進一步規范以及司法裁判規則的統一,以受讓應收賬款方式開展的貿易融資將在更加透明、可預期的法治環境中發揮積極作用。