一、保理融資的定義
保理融資是應(yīng)收賬款融資方式的一種,指以受讓應(yīng)收賬款的方式提供貿(mào)易融資。具體而言,企業(yè)將其因銷售商品、提供服務(wù)或出租資產(chǎn)等而產(chǎn)生的應(yīng)收賬款轉(zhuǎn)讓給保理商(銀行或商業(yè)保理公司),由保理商為企業(yè)提供資金融通、買方資信評估、銷售分戶賬管理、信用風(fēng)險擔(dān)保及賬款催收等一系列服務(wù)。在這一過程中,核心特征在于“受讓應(yīng)收賬款”——保理商通過購買企業(yè)的應(yīng)收賬款,使企業(yè)提前獲得現(xiàn)金流,從而緩解資金壓力。
二、保理融資的運作機制
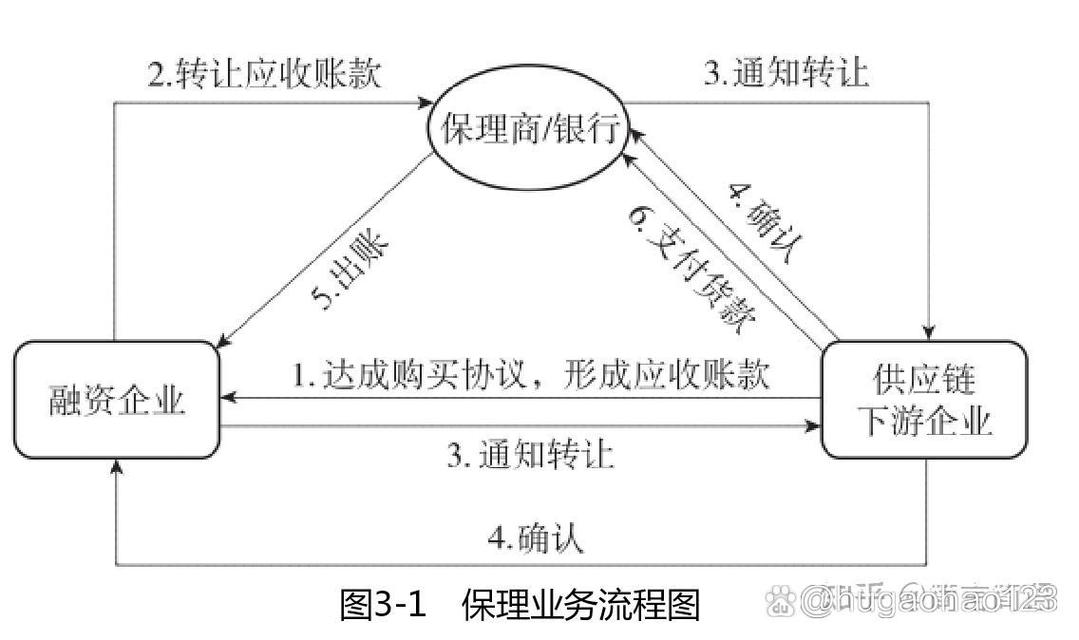
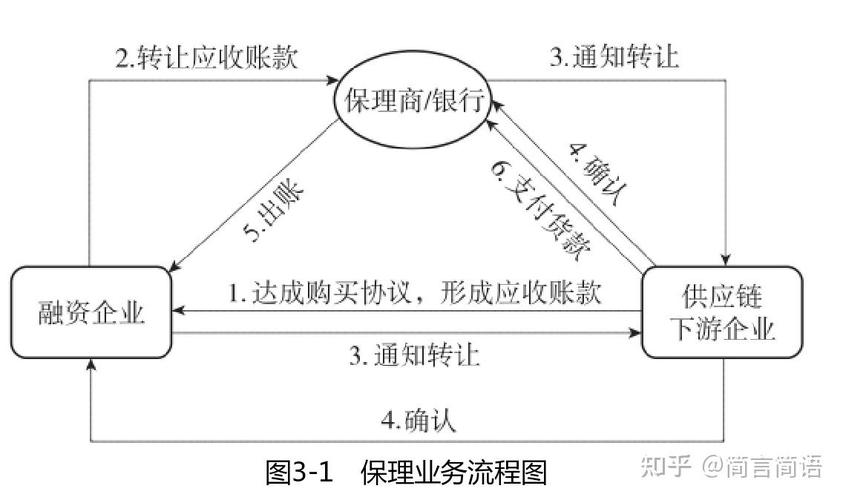
保理融資的運作通常包括以下幾個步驟:
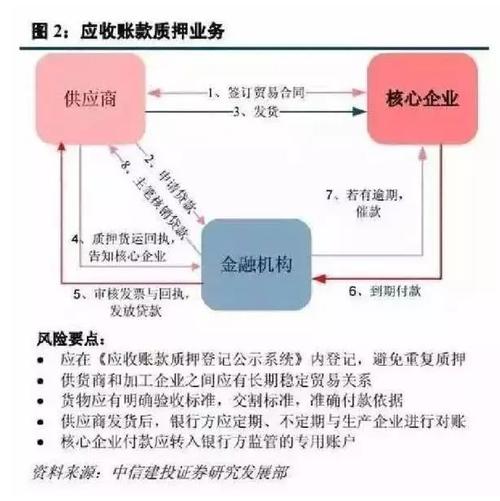
- 企業(yè)發(fā)貨或提供服務(wù):企業(yè)按照與買方簽訂的合同,履行交貨或提供服務(wù)義務(wù),并形成應(yīng)收賬款。
- 申請保理:企業(yè)向保理商提出保理融資申請,并提交相關(guān)貿(mào)易合同、發(fā)票、發(fā)貨憑證等材料。
- 保理商審核:保理商對買方資信、貿(mào)易背景真實性及應(yīng)收賬款質(zhì)量進行審核,確定是否接受以及融資比例、利率、費用等條件。
- 簽訂保理合同:雙方簽訂保理合同,明確受讓應(yīng)收賬款的范圍、類型(有追索權(quán)或無追索權(quán))、融資額度等。
- 發(fā)放融資款:保理商按約定比例向企業(yè)支付融資款項,一般不超過應(yīng)收賬款凈額的80%。
- 賬款管理與催收:保理商負(fù)責(zé)管理銷售分戶賬,并在賬款到期時向買方催收。
- 結(jié)算與清分:買方付款后,保理商扣除融資本息及相關(guān)費用,將余款支付給企業(yè)。若為無追索權(quán)保理,買方到期不付款的風(fēng)險由保理商承擔(dān);若有追索權(quán)保理,則保理商有權(quán)向企業(yè)追索。
三、保理融資的主要類型
根據(jù)不同的分類標(biāo)準(zhǔn),保理融資可分為以下幾種常見類型:
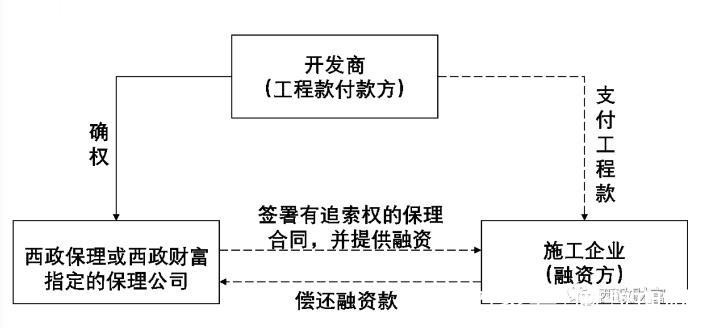
- 有追索權(quán)保理與無追索權(quán)保理:前者保理商在買方拒付或無力付款時,可向企業(yè)追索;后者保理商承擔(dān)買方信用風(fēng)險,不能向企業(yè)追索(除非貿(mào)易糾紛)。
- 明保理與暗保理:明保理需通知買方應(yīng)收賬款轉(zhuǎn)讓事實;暗保理則不通知買方,保理商僅基于企業(yè)提供的單據(jù)提供融資。
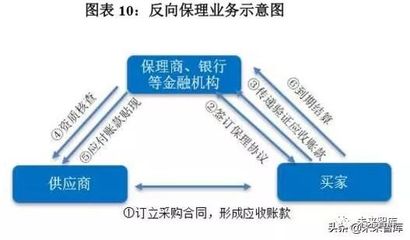
- 正保理與反向保理:正保理由賣方(企業(yè))發(fā)起;反向保理由買方(核心企業(yè))發(fā)起,通常基于買方的信用。
- 單保理與雙保理:單保理僅涉及一個保理商;雙保理涉及賣方保理商和買方保理商,常用于國際保理。
四、保理融資的適用場景與優(yōu)勢
保理融資適用于供應(yīng)鏈中處于弱勢地位、擁有穩(wěn)定應(yīng)收賬款但現(xiàn)金流緊張的中小企業(yè),尤其是以下場景:
- 買方為大型企業(yè)或信用良好的公司,但付款周期較長(如60-180天);
- 企業(yè)有持續(xù)、穩(wěn)定的貿(mào)易往來,且應(yīng)收賬款分散;
- 企業(yè)希望優(yōu)化財務(wù)報表,將應(yīng)收賬款出表,降低資產(chǎn)負(fù)債率(無追索權(quán)保理)。
其主要優(yōu)勢包括:
- 加速資金周轉(zhuǎn):將未到期的應(yīng)收賬款轉(zhuǎn)化為現(xiàn)金,解決短期資金缺口。
- 降低信用風(fēng)險:通過保理商的專業(yè)評估和風(fēng)險擔(dān)保,減少壞賬損失。
- 改善財務(wù)指標(biāo):無追索權(quán)保理可實現(xiàn)應(yīng)收賬款出表,優(yōu)化流動比率和資產(chǎn)負(fù)債率。
- 節(jié)省管理成本:保理商提供賬款管理、催收等服務(wù),減輕企業(yè)負(fù)擔(dān)。
五、保理融資的局限與風(fēng)險
盡管保理融資具有諸多優(yōu)勢,但也存在一定局限:
- 融資成本較高:保理商通常收取融資利息、手續(xù)費、信用風(fēng)險擔(dān)保費等,綜合成本可能高于銀行貸款。
- 對買方資信依賴強:若買方信用不佳或貿(mào)易背景不真實,保理商可能拒絕融資或提高條件。
- 有追索權(quán)保理仍存風(fēng)險:企業(yè)仍需承擔(dān)買方拒付時的還款責(zé)任,未能完全轉(zhuǎn)移風(fēng)險。
- 操作復(fù)雜:需要提供大量貿(mào)易單據(jù),且涉及應(yīng)收賬款轉(zhuǎn)讓登記(如中國人民銀行征信中心動產(chǎn)融資統(tǒng)一登記公示系統(tǒng)),流程相對繁瑣。
六、
保理融資作為以受讓應(yīng)收賬款方式提供貿(mào)易融資的典型模式,已成為供應(yīng)鏈金融的重要組成部分。它通過盤活企業(yè)應(yīng)收賬款,有效緩解了中小企業(yè)融資難、融資貴的問題,同時促進了供應(yīng)鏈上下游的協(xié)同發(fā)展。企業(yè)在選擇保理融資時,應(yīng)結(jié)合自身貿(mào)易特點、買方資信及財務(wù)需求,合理選擇保理類型,并注意防范操作風(fēng)險與法律風(fēng)險,以實現(xiàn)融資效益最大化。