大宗商品貿易因單筆金額大、流轉周期長,對資金的需求尤為迫切。圍繞這一領域,市場上演化出了多種貿易融資模式,其中墊資代采、托盤、國企混改與應收賬款暗保理較為典型。本文將對這四種模式逐一解析,并重點討論以受讓應收賬款方式提供貿易融資的操作要點。
一、墊資代采
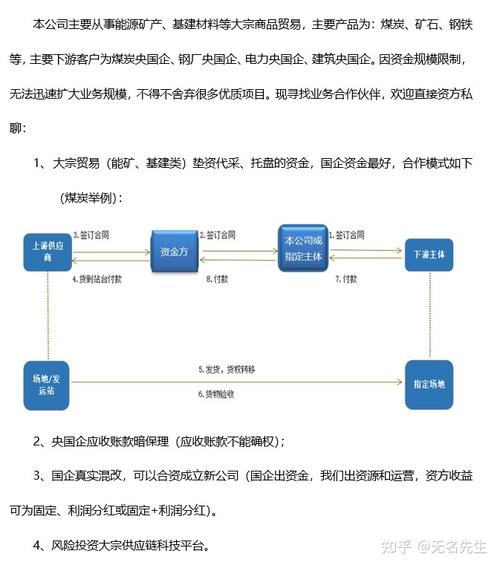
墊資代采是指資金方代采購方墊付貨款,采購方以未來貨物銷售回款或自有資金償還。資金方通常控制貨權或指定倉儲,并通過約定價格、付款期限和違約處置條款來管理風險。該模式的核心在于對貨物和現金流的雙重把控,適用于采購方有穩定下游渠道、但自身資金不足的情形。
二、托盤貿易
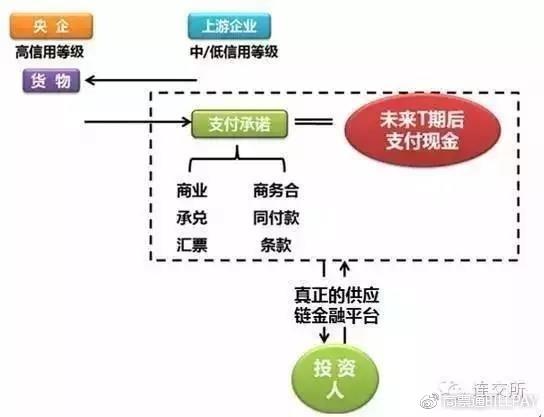
托盤貿易俗稱“托盤”,是資金方以貿易形式進入供應鏈的融資安排。基本結構為:托盤方(資金方)向供應商采購貨物,再以稍高價格賒銷給實際用貨方;用貨方在約定期限內付款,托盤方賺取價差或資金占用費。托盤實質上是一種帶有貨物交付背景的短期融資。風險點在于貨物價格波動、質量爭議以及用貨方的信用風險。
三、國企混改中的貿易融資角色
在國企混合所有制改革中,部分國有企業借助其信用優勢和資金渠道,參與大宗商品貿易融資。常見做法包括:國企作為貿易鏈中的一環,提供信用背書或代采代銷,并引入社會資本共擔風險。國企混改背景下的貿易融資需注意合規性,避免融資性貿易或“空轉”走單,確保貿易背景真實、貨物流轉清晰。
四、應收賬款暗保理
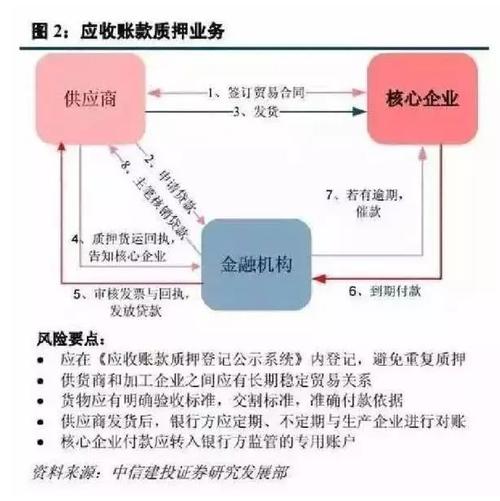
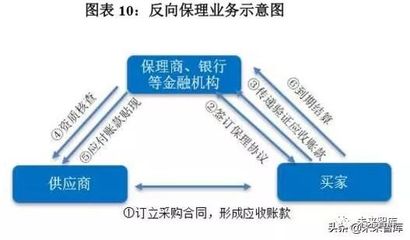
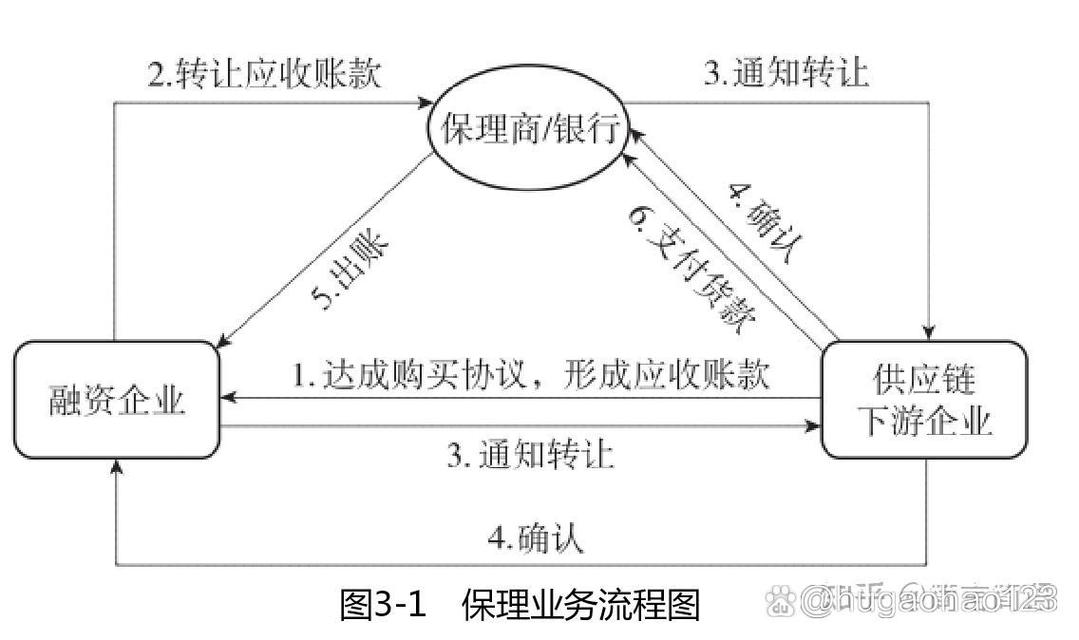
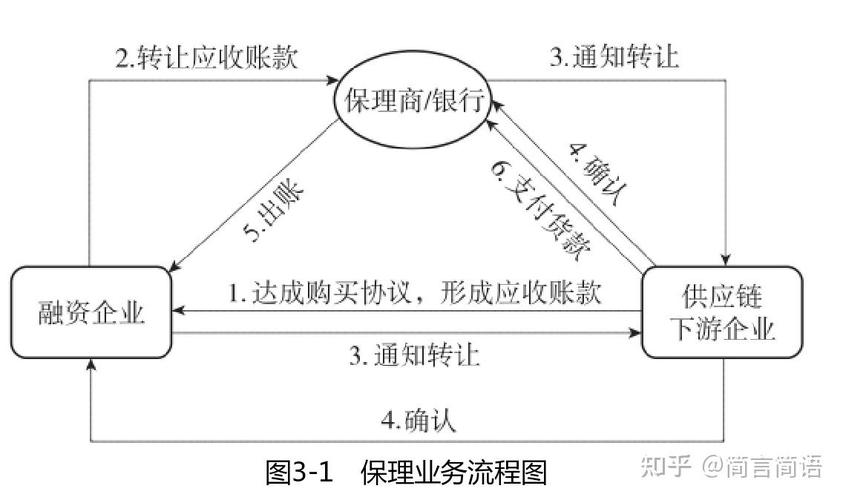
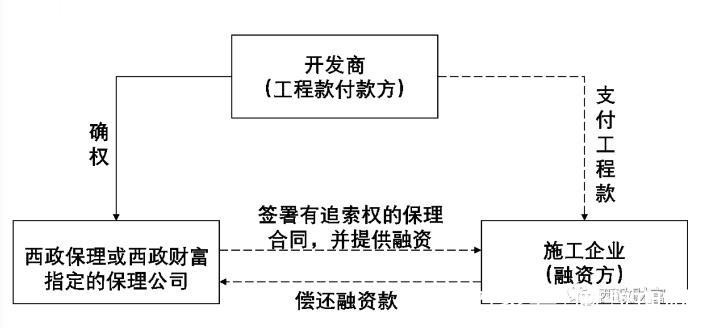
暗保理是指保理業務中,應收賬款轉讓事實不通知債務人(即買方)。以受讓應收賬款的方式提供貿易融資,本質是保理商或資金方通過購買供應商對買方的應收賬款,向供應商支付融資款。暗保理下,買方仍向供應商付款,供應商再將款項轉付給融資方。其優點是不影響供應商與買方的關系,操作相對隱蔽;缺點是當買方拒絕付款時,融資方無法直接向買方主張權利(除非補通知),風險主要集中在供應商的回款意愿和能力上。
無論采用墊資代采、托盤、國企混改還是應收賬款暗保理,關鍵在于把握真實貿易背景、加強貨權或現金流控制,并建立針對價格波動和交易對手信用的預警機制。尤其在以受讓應收賬款方式提供貿易融資時,應逐筆核驗發票、合同和物流單據,并借助賬戶共管、回款鎖定等增信措施。暗保理需注意不可與“禁令轉讓”條款相沖突,同時建議約定買方付款到指定賬戶,以保障回款。
(市面上的具體模式常組合使用,操作應符合法律監管,建議開展此類業務前咨詢專業機構。)