在中小企業普遍面臨“融資難、融資貴”的背景下,應收賬款融資憑借其依托真實貿易、不依賴不動產抵押的特點,逐漸成為破解融資瓶頸的關鍵工具。其核心模式是以受讓應收賬款的方式提供貿易融資,即企業將因賒銷產生的未到期債權轉讓給金融機構或保理商,提前回籠資金,從而緩解流動性壓力。
一、為什么應收賬款融資是中小企業的核心選擇?
中小企業難以獲得傳統信貸支持,根源在于缺乏銀行認可的抵押物和完整的財務報表。但它們在供應鏈中往往持有大量來自核心企業的應收賬款。這些賬款背后是真實發生的貨物交付或服務提供,具有可驗證的現金流預期。以受讓應收賬款提供融資,本質上是將企業的“未來現金”轉化為“當下現金”,繞開了不動產抵押的硬約束,更貼合中小企業的資產結構。統計顯示,我國中小企業應收賬款占總資產比重普遍在30%以上,部分制造業甚至超過50%,這意味著該融資模式有極廣的覆蓋面。
二、以受讓應收賬款方式提供貿易融資的運作邏輯
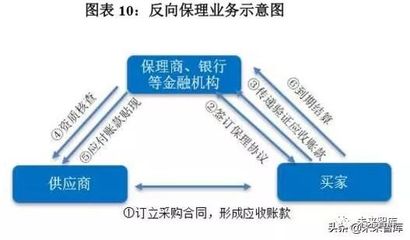
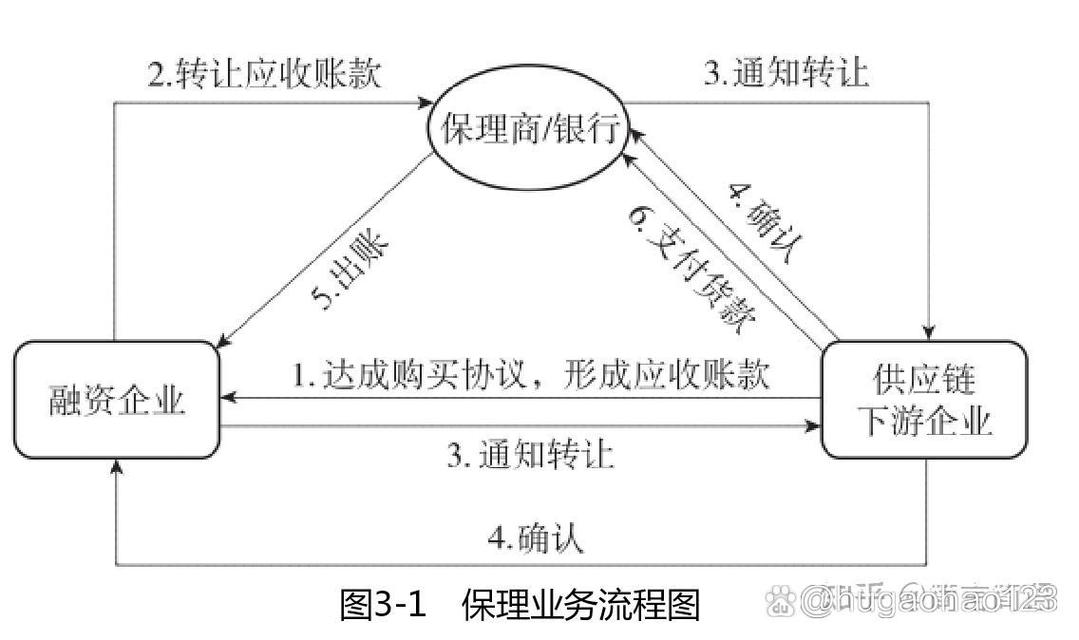
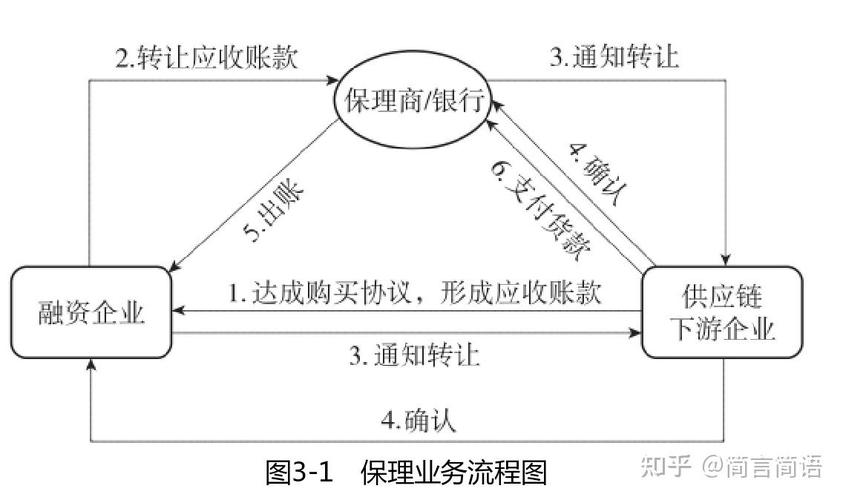
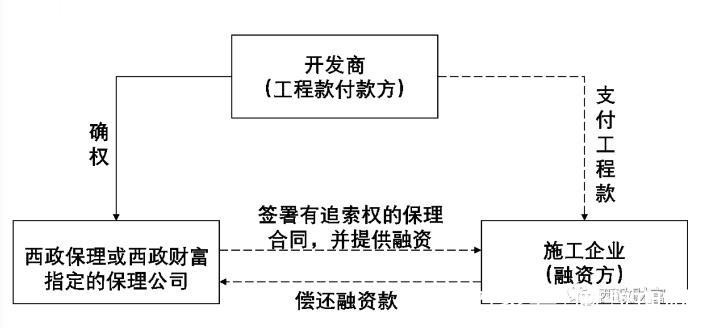
這一模式的核心是“債權轉讓+融資服務”。具體流程包括:中小企業(賣方)將賒銷形成的應收賬款轉讓給金融機構或保理商(受讓方);受讓方按照賬款金額的一定比例(通常為70%—90%)向賣方支付融資款;賬款到期后,買方直接向受讓方付款,受讓方扣除融資利息和費用后,將余款支付給賣方。銀保監會《商業銀行保理業務管理暫行辦法》明確,保理業務是以債權人轉讓其應收賬款為前提,集融資、應收賬款催收、管理、壞賬擔保于一體的綜合性金融服務。這里的“受讓應收賬款”既是融資的法律基礎,也是風險控制的關鍵抓手——受讓方成為新的債權人,可對買方行使直接追索權。
三、貿易融資屬性的獨特優勢與實戰價值
與傳統流動資金貸款相比,以受讓應收賬款方式提供貿易融資具有四重優勢。第一,審批周期短。授信評估重在買方信用和貿易真實性,而非中小企業自身資產負債率。若買方為大型國企或上市公司,融資甚至可做到“當天申請、當天放款”。第二,資金用途靈活。企業可零散、高頻融資,匹配其多筆小額交易的需求,提高資金周轉效率。第三,優化財務報表。無追索權保理可實現應收賬款出表、降低負債率,有利于企業后續發債或引入投資。第四,附帶信用管理功能。專業保理商通過賬款催收、買方信用監控等服務,幫助中小企業降低壞賬風險。例如,一家汽車零部件供應商,每月向整車廠發出約500萬元貨物,賬期90天。通過轉讓應收賬款,它可以在發貨后一周內獲得約400萬元融資款,立刻投入下一批原材料采購,產能利用率從60%提升至90%,年度銷售額增長近40%。
四、哪些行業和場景最適合由應收賬款融資切入?
從實踐看,該模式在以下領域成為核心融資手段。一是供應鏈上游的制造與貿易企業,尤其是電子產品、汽車零部件、紡織服裝、醫藥流通等行業——交易頻繁、信用記錄完備。二是政府采購和大型企業采購的中標供應商,其形成的是政府或國企應付賬款,付款有預算保障。三是服務外包及工程類企業,如電力安裝、軟件開發外包,完工后形成合同應收賬款。四是出口貿易企業,可通過國際保理受讓國外買方應收賬款,同時規避匯率和信用風險。
五、潛在風險與核心制衡:企業使用前需冷靜評估
風險中性地看,應收賬款融資并非萬能。首先是買方信用集中風險:若少數幾個大客戶出現經營困難,逾期付款將觸發融資被追索或沖銷。建議投保信用保險或選擇有追索權保理。其次是虛假貿易風險:若為融資而偽造合同、虛開發票,融資方可通過比對稅款憑證(發票)、物流單、買賣雙方歷史流水等形成閉環驗證,近年區塊鏈電子憑證系統亦提升了防偽能力。第三是融資成本與操作繁雜性問題。單筆融資跨度可能只有幾萬元,但需要簽署轉讓協議、登記應收賬款質押或轉讓,中小企會計或財務人員負擔增加。為化解壓力,有地方政府推動建立供應鏈金融平臺,推動標準化數字確權,受益于此,操作門檻正在下降。
六、銀保監會近年來積極推進供應鏈金融,強調應收賬款融資作為貿易融資核心的積極作用
監管部門持續鼓勵金融機構開發“線上保理”“數字憑證拆分轉讓”等產品,明確禁止核心企業拖欠賬款、損害中小企業利益。商業銀行紛紛建立貿易融資專營團隊,有的推出普惠型在線保理,單筆1000萬元以上業務占比主動調減,轉而扶助大量微小型應收賬款保單。政策方向不僅承認應收賬款融資為代表的社會資本創新,更是拉動實體活水的基礎設施。
中小企業融資的核心已然聚向內含外部信用激活力應收賬款。而要拓展此項業務,尤其需重視受讓應收賬款機制下的結構化安全閥——雙保理、池融資或供應鏈票據兼備應用可更高效保護融資鏈條穩健,形成產融雙贏。正確的敘事仍是:立足貿易真實性,讓應收暢通現金流。以受讓新模態補金融短板,中小企業的融資才更便捷持續。