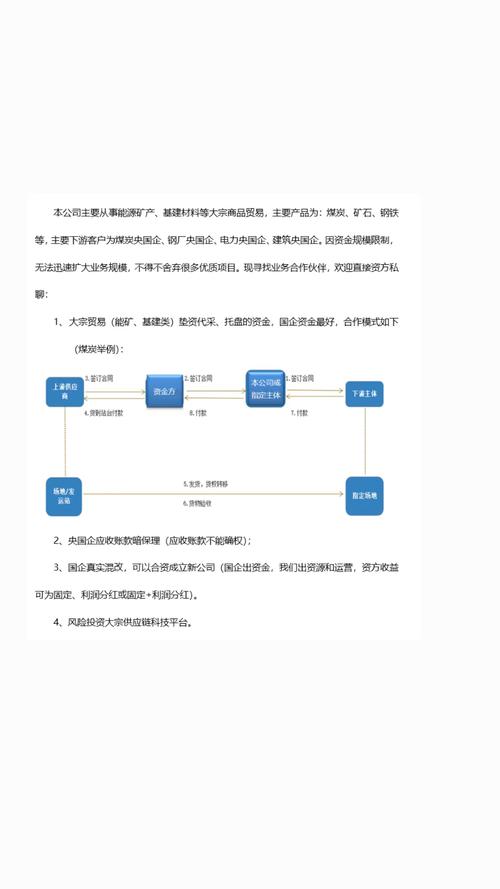
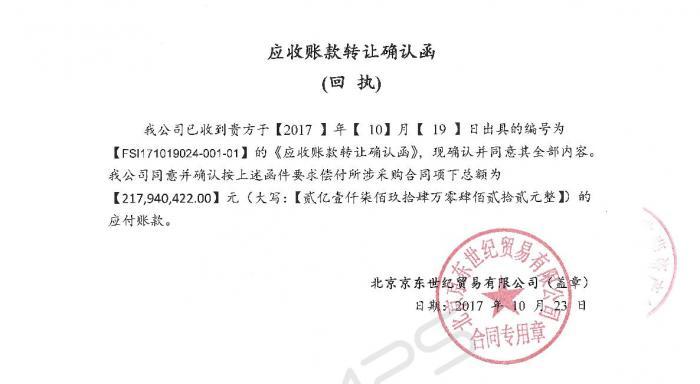
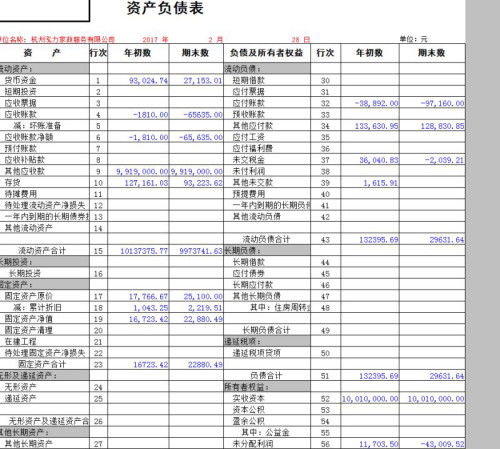
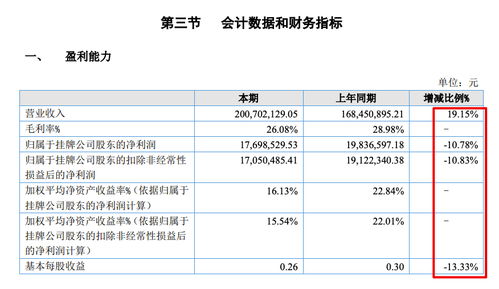
2021年,萬聯城服(以下簡稱“公司”)實現了營收的顯著增長,同比增加19.2%,顯示出業務擴張的強勁勢頭。這份成績單背后卻隱藏著多方面的財務隱憂。公司毛利率在報告期內走弱,這表明營收增長未能完全轉化為利潤提升,可能受到成本上升、競爭加劇或定價壓力等因素影響。更值得關注的信號在于資產管理:截至2021年末,應收賬款占總資產的比例超過兩成,達到21.3%的水平,這遠高于行業正常區間,反映出資金回籠效率低下,易導致現金流緊張并增加壞賬風險。調查顯示,公司主要通過受讓應收賬款的方式提供貿易融資服務,這不僅暴露于下游客戶的信用風險,還將自身資金鏈置于無保障環境下。結合數據剖析,21.6%同比增長本該是正面亮點,但毛利率的減緩及應收款堆積,揭示了運營與實質性增長間的關鍵矛盾。投資者需謹慎看待短期高增長所依附的長期可持續性局限,注意資產負債健康雙程控下的應變能力承受考驗。
萬聯城服2021年營收增速亮眼但隱憂浮現 毛利率走弱,應收賬款占比高達兩成
如若轉載,請注明出處:http://www.kalbe-spg.com/product/13.html
更新時間:2026-10-01 22:30:51